¿Cuánto cuesta un seguro de hogar y qué influye en el precio?
Proteger tu vivienda no tiene por qué ser caro. Sin embargo, cuando llega el momento de contratar un seguro de hogar, es habitual preguntarse cuánto cuesta, qué coberturas necesitas realmente y por qué el precio puede variar tanto entre compañías.
La realidad es que no existe un precio único. Cada vivienda tiene características diferentes y cada aseguradora utiliza sus propios criterios para calcular el coste de la póliza.
En este artículo te explicamos cuánto cuesta un seguro de hogar en España, qué factores influyen en su precio y cómo puedes ahorrar sin renunciar a una buena protección.
¿Cuánto cuesta un seguro de hogar en España en 2026?
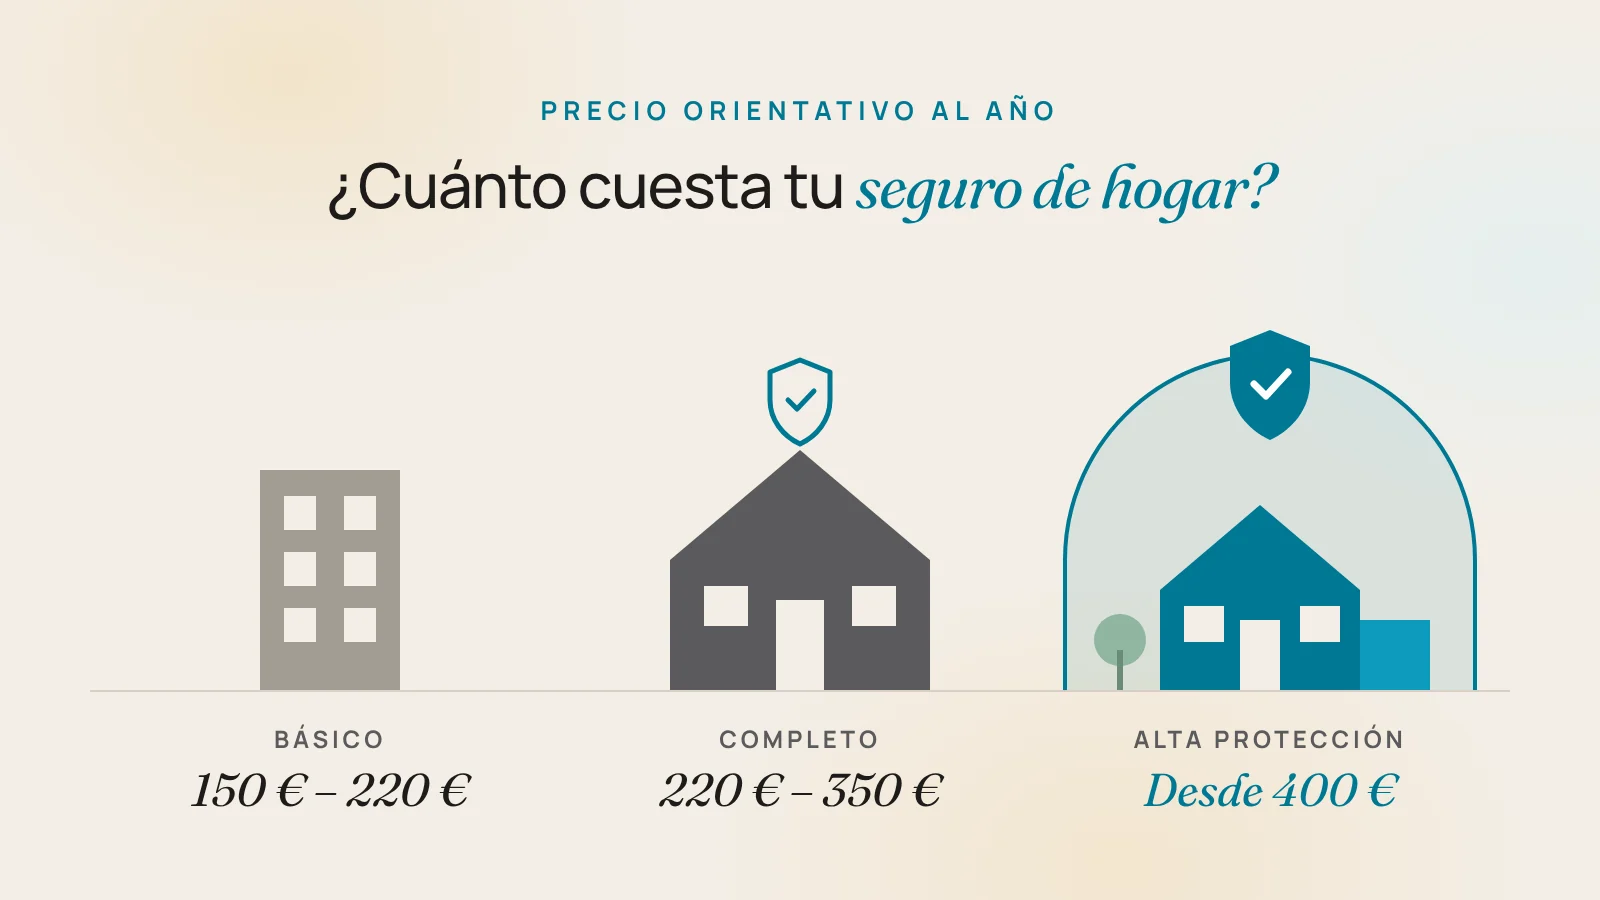
Como referencia, un seguro de hogar en España puede costar entre 150 € y 350 € al año para una vivienda habitual, aunque existen pólizas más económicas y otras que superan ampliamente esa cantidad.
El precio depende principalmente del tipo de vivienda, su ubicación, el valor asegurado y las coberturas contratadas.
Precios orientativos según el tipo de seguro
| Tipo de seguro | Precio anual orientativo |
|---|---|
| Seguro de hogar básico | 150 € – 220 € |
| Seguro de hogar completo | 220 € – 350 € |
| Seguro de hogar de alta protección | Desde 400 € |
Estos importes son referencias generales del mercado, no presupuestos garantizados. Las coberturas y precios varían según la compañía y la vivienda.
Por ejemplo, asegurar un piso de 70 m² no suele costar lo mismo que asegurar una vivienda unifamiliar de 200 m² con jardín, garaje y piscina.
Por eso, antes de contratar, es importante comparar diferentes opciones.
Los 7 factores que más influyen en el precio de un seguro de hogar
1. La ubicación de la vivienda
La zona donde se encuentra tu casa puede influir considerablemente en el precio del seguro.
Las aseguradoras valoran factores como la exposición a determinados fenómenos meteorológicos, el riesgo de robo o las características del entorno.
Por este motivo, dos viviendas similares situadas en ciudades diferentes pueden tener primas distintas.
2. Los metros cuadrados y el tipo de vivienda
El tamaño de la vivienda es otro de los factores importantes.
Generalmente, cuanto mayor sea la superficie y el coste de reconstrucción, mayor puede ser el capital que necesitas asegurar.
También influye el tipo de inmueble:
- Piso en un edificio residencial.
- Chalet independiente.
- Vivienda adosada.
- Casa de campo.
- Segunda residencia.
Cada uno presenta riesgos y necesidades de protección diferentes.
3. La antigüedad y el estado del inmueble
Las viviendas antiguas pueden presentar un mayor riesgo de averías en instalaciones eléctricas, tuberías o sistemas de calefacción.
Por eso, las aseguradoras pueden tener en cuenta el año de construcción y las reformas realizadas.
Si has renovado recientemente las instalaciones de tu vivienda, es recomendable comunicarlo al solicitar presupuesto.
4. El valor del continente y del contenido
Estos dos conceptos son fundamentales para calcular el precio del seguro.
Continente: es la estructura y los elementos fijos de la vivienda, como paredes, suelos, techos e instalaciones.
Contenido: son los bienes que se encuentran en el interior, como muebles, electrodomésticos, ropa y dispositivos electrónicos.
Cuanto mayor sea el capital asegurado, mayor puede ser el precio de la póliza.
Sin embargo, declarar valores demasiado bajos para pagar menos puede provocar problemas de infraseguro y reducir la indemnización en determinados siniestros.
5. Las coberturas contratadas
No todos los seguros de hogar ofrecen la misma protección.
Entre las coberturas más habituales encontramos:
- Daños por agua: determinados daños provocados por escapes o roturas de tuberías.
- Incendio: daños ocasionados por incendios y otros riesgos incluidos.
- Robo: protección frente a robos en las condiciones establecidas.
- Responsabilidad civil: daños que puedas ocasionar involuntariamente a terceros.
- Daños eléctricos: determinados desperfectos provocados por alteraciones eléctricas.
- Asistencia en el hogar: servicios de reparación o asistencia según la póliza.
Algunas compañías también ofrecen protección para dispositivos electrónicos, servicios de bricolaje o garantías de daños accidentales.
Cuantas más coberturas y mayores límites contrates, más puede aumentar el precio.
6. El uso que haces de la vivienda
No es lo mismo asegurar tu residencia habitual que una segunda vivienda o un inmueble destinado al alquiler.
Por ejemplo, una vivienda que permanece vacía durante largos periodos puede presentar riesgos diferentes a los de una vivienda habitada diariamente.
Además, propietarios e inquilinos pueden necesitar coberturas distintas.
7. Las medidas de seguridad
Contar con determinados sistemas de protección puede influir favorablemente en el precio del seguro.
Algunas aseguradoras valoran elementos como alarmas, puertas de seguridad, rejas o sistemas de detección.
No obstante, los posibles descuentos dependen de cada compañía y de sus condiciones de contratación.
¿Cómo ahorrar en tu seguro de hogar sin perder protección?
Contratar el seguro más barato no siempre significa ahorrar.
Una póliza económica puede tener límites de indemnización reducidos, franquicias elevadas o excluir situaciones que considerabas cubiertas.
Para encontrar un buen equilibrio entre precio y protección, te recomendamos:
1. Comparar diferentes aseguradoras. Los precios y las coberturas pueden variar considerablemente entre compañías.
2. Ajustar correctamente los capitales asegurados. Evita pagar por valores innecesariamente elevados, pero tampoco asegures tu vivienda por debajo de su valor real de reconstrucción.
3. Revisar las coberturas. Comprueba cuáles necesitas y cuáles podrías estar duplicando con otros seguros.
4. Valorar las franquicias. En determinadas pólizas, asumir una parte de los daños puede reducir el precio anual.
5. Revisar tu seguro antes de renovarlo. Las necesidades de tu vivienda pueden cambiar con el tiempo, igual que las ofertas disponibles.
¿Es obligatorio contratar un seguro de hogar?
En España, no existe una obligación general de contratar un seguro multirriesgo de hogar por el simple hecho de ser propietario de una vivienda.
Sin embargo, si tienes una hipoteca, existe la obligación de mantener un seguro de daños adecuado sobre el inmueble hipotecado, en los términos legalmente exigidos.
Esto no significa que tengas que contratarlo necesariamente con el banco que te concedió la hipoteca. Puedes elegir otra aseguradora siempre que la póliza cumpla los requisitos aplicables.
Aunque no tengas hipoteca, disponer de un seguro de hogar puede ayudarte a afrontar gastos imprevistos importantes.
¿Por qué contratar tu seguro de hogar a través de una correduría?
Comparar seguros puede resultar complicado cuando las compañías ofrecen precios, límites y coberturas diferentes.
Una correduría de seguros te ayuda a entender esas diferencias y a encontrar una protección adaptada a tus necesidades.
Además de comparar distintas alternativas, puedes contar con asesoramiento profesional para comprender las condiciones de tu póliza y recibir orientación cuando tengas que gestionar un siniestro.
Porque un buen seguro no es necesariamente el más barato, sino el que te ofrece la protección que realmente necesitas.
Conclusión: ¿cuánto deberías pagar por tu seguro de hogar?
El precio de un seguro de hogar depende de numerosos factores, desde la superficie y ubicación de la vivienda hasta las coberturas que decidas contratar.
Aunque existen opciones económicas, lo importante es encontrar un equilibrio entre coste y protección.
Antes de tomar una decisión, compara diferentes alternativas y asegúrate de comprender qué incluye y qué excluye cada póliza.
Protege tu hogar con el seguro adecuado
En Larroude Correduría de Seguros comparamos seguros de más de 20 compañías para ayudarte a encontrar la protección que mejor se adapta a ti.
Somos un equipo cercano que te escucha, te asesora y te acompaña en cada paso.
Solicita tu presupuesto sin compromiso y descubre cuánto podría costarte proteger tu hogar.